Gold Price Analysis in Urdu: سونا کیوں گر رہا ہے اور ڈالر کیوں مضبوط ہے؟
Gold Price Analysis in Urdu
20 نومبر 2026 کی مارکیٹ: تحقیق اور چارٹ کی مکمل کہانی
Gold Price Analysis in Urdu – تجزیے کا حوالہ: 20 نومبر 2026۔ ادارتی نظرثانی: 21 نومبر 2026۔ اس تحریر میں خبر کی اصل تاریخ، معاشی ڈیٹا کی مدت اور چارٹ لیتے وقت کے نرخ الگ رکھے گئے ہیں۔
فرض کریں آپ صبح چارٹ کھولتے ہیں۔ گولڈ کی بڑی سرخ کینڈل نیچے جا رہی ہے، جبکہ ڈالر انڈیکس حالیہ بلند سطحوں کے قریب کھڑا ہے۔ پہلا خیال یہی آتا ہے کہ مہنگائی اور دنیا کی بے یقینی موجود ہے تو سونا کیوں نہیں بڑھ رہا؟ مسئلہ یہ ہے کہ بازار ایک ہی وقت میں کئی مختلف خطرات اور مواقع کی قیمت لگا رہا ہوتا ہے۔
دستیاب شواہد میں زیادہ وزن فیڈ کی مزید سختی کی توقع، مہینے کے دوران بلند حقیقی yields اور مارکیٹ میں نقدی کی ضرورت کو ملتا ہے۔ طویل مدتی خریدار موجود ہیں، لیکن مختصر مدت کی پوزیشنیں بند ہونے کا دباؤ ان کی خرید پر غالب آ سکتا ہے۔ یہ ہماری تحقیق سے اخذ کردہ تشریح ہے؛ ہر عامل کا الگ فیصد ناپا نہیں گیا۔
اس Gold Price Analysis in Urdu میں ہم 20 نومبر 2026 تک دستیاب تحقیق کو ایک مربوط کہانی میں جوڑیں گے۔ ابتدا فیڈ کی پالیسی سے ہوگی؛ پھر حقیقی منافع، ڈالر کی نسبتاً مضبوطی، سرمایہ کاروں کی نقدی کی ضرورت، فنڈز کی خریدوفروخت اور چارٹ کی طرف چلیں گے۔
ہر جگہ خبر، تجزیاتی نتیجے اور مشروط امکان کا فرق واضح رہے گا۔ اس جائزے میں استعمال شدہ بروکر چارٹ پر گولڈ تقریباً 3,504.39 اور DXY تقریباً 103.771 دکھائی دیتا ہے۔
🌟 اب سیکھنا ہوا اور بھی آسان! 🎧
“کیا آپ مصروفیت کی وجہ سے پڑھ نہیں پاتے؟”
کیا آپ فاریکس مارکیٹ پر حکمرانی کرنا چاہتے ہیں؟ 🚀
کہانی کا پہلا موڑ: شرح سود برقرار، مگر اگلا راستہ سخت کیوں؟
28 اکتوبر کو Federal Reserve نے شرح سود کا ہدف 3.75% سے 4.00% پر برقرار رکھا۔ فیصلہ 10 کے مقابلے میں 2 ووٹوں سے ہوا؛ مخالفت کرنے والے دونوں ارکان اسی اجلاس میں 25 basis points اضافہ چاہتے تھے۔ چنانچہ شرح برقرار رکھنے کا مطلب یہ نہیں تھا کہ کمیٹی کے اندر مہنگائی کی فکر ختم ہوگئی تھی۔ (ماخذ:فیڈ کا اکتوبر کا بیان)
یہیں بہت سے نئے ٹریڈر خبر کی سرخی تک محدود رہ جاتے ہیں۔ وہ شرح برقرار دیکھ کر ڈالر کی کمزوری اور سونے کی تیزی فرض کر لیتے ہیں۔ لیکن Market آج کی شرح کے ساتھ اگلے چند اجلاسوں کی متوقع شرح بھی دیکھتا ہے۔ اگر اگلا قدم اوپر متوقع ہو تو موجودہ وقفے کے باوجود ڈالر کو سہارا مل سکتا ہے۔
10 نومبر کو Christopher Waller نے دسمبر میں 25 basis points اضافے کی حمایت کی طرف جھکاؤ بتایا۔ ان کا کہنا تھا کہ اگر اکتوبر کا Core CPI تقریباً 0.3% یا اس سے زیادہ رہے تو 50 basis points پر بھی غور ہونا چاہیے۔ اسے ایک رکن کی مشروط پالیسی رائے سمجھیں؛ حتمی اجتماعی فیصلہ نہیں۔ (ماخذ:والر کی 10 نومبر کی تقریر)
پھر 18 نومبر کو اکتوبر کے اجلاس کے منٹس آئے۔ تقریباً تمام شرکا نے اپنے بنیادی معاشی منظرنامے کے مطابق مزید شرح بڑھانا مناسب سمجھا۔ اس سے Market کو پچھلے بیانات کی مزید تائید ملی۔ ہماری تشریح میں یہی پالیسی توقع سونے کے خلاف دباؤ کی بنیادی تہہ ہے، جس کے اوپر دوسرے عوامل جمع ہوئے۔ (ماخذ:اکتوبر اجلاس کے منٹس)
مہنگائی کی خبر سونے کو ہمیشہ اوپر کیوں نہیں لے جاتی؟
Gold Price Analysis in Urdu – اکتوبر کے امریکی CPI میں ماہانہ 0.4% اور Core CPI میں 0.3% اضافہ ہوا۔ رہائش کی قیمتیں 0.3%، خوراک 0.5% اور توانائی 0.7% بڑھیں۔ یہ اعداد بتاتے ہیں کہ قیمتوں کا دباؤ مکمل ختم نہیں ہوا تھا، اگرچہ مجموعی ماہانہ اضافہ ستمبر کے 0.6% سے کم تھا۔ (ماخذ:اکتوبر CPI اور آئندہ اشاعت)
مہنگائی بڑھنے پر کچھ سرمایہ کار سونا خریدنا چاہتے ہیں، لیکن اسی مہنگائی سے فیڈ کی مزید سختی کا امکان بھی بڑھ سکتا ہے۔ اگر زیادہ شرح سود اور بہتر حقیقی بانڈ منافع کی توقع غالب آجائے تو سونے کی حفاظتی طلب اس دباؤ کو پورا نہیں کر پاتی۔ دونوں قوتیں ایک ساتھ کام کرتی ہیں؛ نتیجہ ان کی نسبتاً طاقت پر منحصر ہوتا ہے۔
منٹس میں بلند توانائی کی قیمتوں، پہلے لگنے والے محصولات اور مصنوعی ذہانت سے متعلق سرمایہ کاری کے باعث رسد پر دباؤ کا ذکر بھی تھا۔ اس لیے بحث صرف تیل کی کسی ایک روز کی قیمت تک محدود نہیں تھی؛ پالیسی ساز یہ دیکھ رہے تھے کہ قیمتوں کا دباؤ کتنے شعبوں میں پھیل رہا ہے۔ (ماخذ:اکتوبر اجلاس کے منٹس)
ٹریڈر کے لیے اصل سوال یہ بنتا ہے کہ نئی مہنگائی رپورٹ توقع سے کتنی مختلف آئی، اس سے شرحوں کے متوقع راستے میں کیا تبدیلی ہوئی، اور کیا قیمت پہلے ہی اس خبر کے لیے تیار تھی۔ ایک ہی عدد مختلف ماحول میں مختلف ردعمل پیدا کر سکتا ہے۔
روزگار اور GDP: فیڈ کو سخت رہنے کی گنجائش کہاں سے ملی؟
اکتوبر کی روزگار رپورٹ میں 165,000 نئی غیر زرعی ملازمتیں اور 4.1% بے روزگاری سامنے آئی۔ اگست اور ستمبر کی مجموعی ملازمتوں میں 84,000 کی اوپر کی نظرثانی بھی ہوئی۔ یہ تصویر فوری طور پر بکھرتی ہوئی ملازمتوں کی منڈی کا ثبوت نہیں دیتی تھی۔ (ماخذ:اکتوبر روزگار اور آئندہ اشاعت)
دوسری طرف BEA کے ابتدائی تخمینے میں تیسری سہ ماہی کی حقیقی GDP نمو سالانہ رفتار پر 3.4% رہی، جبکہ دوسری سہ ماہی میں 2.2% تھی۔ یہاں سالانہ بنائی گئی سہ ماہی رفتار مراد ہے؛ اسے سہ ماہی کے اندر براہ راست 3.4% اضافے یا سال بہ سال نمو کے برابر نہ سمجھیں۔ (ماخذ:تیسری سہ ماہی GDP)
Gold Price Analysis in Urdu – ہم ان اعداد سے یہ اخذ کرتے ہیں کہ معیشت کی مضبوطی نے فیڈ کے لیے فوری نرمی کی مجبوری کم رکھی۔ مگر مستقبل کا راستہ کھلا ہے: اگر آنے والی رپورٹس میں ملازمت، خرچ اور کاروباری سرگرمی نمایاں کمزور ہوں، تو بازار شرح بڑھانے کی توقع بھی واپس لے سکتا ہے۔ آج کا مضبوط ڈیٹا ہمیشہ کا فیصلہ نہیں ہوتا۔
اصل مقابلہ: سونا رکھیں یا حقیقی منافع دینے والا اثاثہ؟
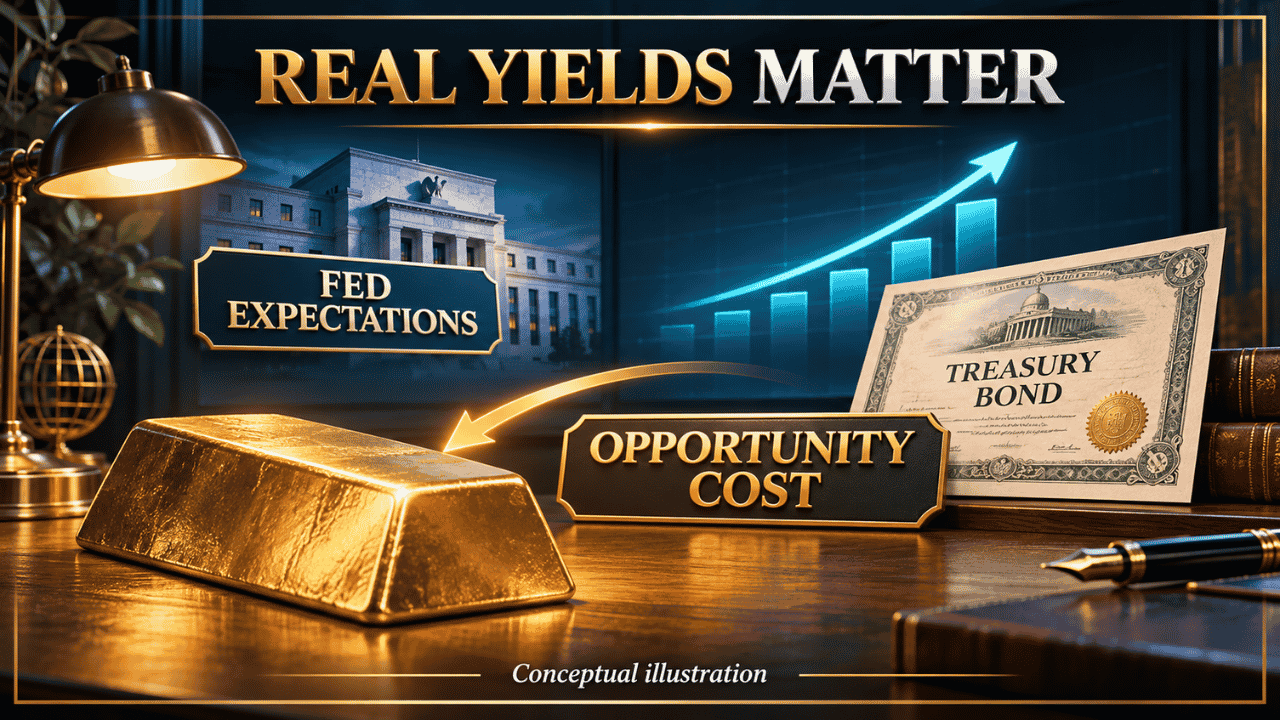
اب دو سرمایہ کاروں کا ایک فرضی منظر ذہن میں رکھیں۔ ایک شخص دولت کا کچھ حصہ سونے میں رکھنا چاہتا ہے۔ دوسرا امریکی بانڈ سے آمدنی کا موقع دیکھ رہا ہے۔ جب مہنگائی کے مطابق ایڈجسٹ شدہ بانڈ منافع بہتر محسوس ہو تو دوسرے انتخاب کی کشش بڑھ سکتی ہے، جبکہ سونا خود باقاعدہ سود ادا نہیں کرتا۔
اسی لیے Real Yields اہم ہیں۔ FRED کی 18 نومبر کی ریڈنگ میں دس سالہ inflation-indexed ٹریژری yield 2.88% اور عام دس سالہ Treasury yield 5.07% تھی۔ یہ دو الگ پیمائشیں ہیں اور دونوں اسی تاریخی مشاہدے کی تاریخ سے متعلق ہیں؛ انہیں 20 نومبر کا فوری مارکیٹ نرخ نہ سمجھیں۔ (ماخذ:دس سالہ حقیقی Treasury yield؛ دس سالہ nominal Treasury yield)
World Gold Council کی 16 نومبر کی رپورٹ کے مطابق نومبر میں اس وقت تک دس سالہ TIPS yields تقریباً 30 basis points بڑھی تھیں۔ یہ مہینے کے ایک حصے کا رجحان تھا، ہر اگلے سیشن کے لیے یکساں سمت کی پیش گوئی نہیں۔ (ماخذ:ورلڈ گولڈ کونسل کا 16 نومبر کا جائزہ)
اسی مقام پر تجزیے میں احتیاط ضروری ہے۔ 20 نومبر کی وسیع مارکیٹ رپورٹ میں محفوظ سرکاری بانڈز کی خرید کے ساتھ امریکی yields میں کمی بھی رپورٹ ہوئی۔ لہٰذا اس دن گولڈ کی ہر کمی کو اسی وقت بڑھتی nominal yields سے سمجھانا نامکمل ہوگا۔ نقدی کی طلب اور پوزیشنوں کی فروخت الگ دباؤ پیدا کر سکتی ہے۔ (ماخذ:Reuters: عالمی فروخت اور بانڈز)
ڈالر کی مضبوطی میں یورو اور دوسری کرنسیوں کا کردار
DXY پوری دنیا کی تمام کرنسیوں کا یکساں وزن والا اشاریہ نہیں۔ ICE کے مطابق اس میں چھ کرنسیاں شامل ہیں اور یورو کی متعلقہ مقررہ وزنی نمائندگی 57.6% ہے۔ اس لیے یورو کی کمزوری بھی انڈیکس کو نمایاں اوپر لے جا سکتی ہے، چاہے ڈالر ہر دوسری کرنسی کے مقابلے میں ایک جیسا مضبوط نہ ہو۔ (ماخذ:ICE: ڈالر انڈیکس کی بناوٹ)
شرحوں کے فرق کو بھی دیکھیں۔ اکتوبر کے اختتام پر فیڈ کی ہدف حد 3.75% سے 4.00% تھی، جبکہ ECB کی deposit facility rate 2.50% تھی۔ یہ دو مختلف پالیسی پیمائشیں ہیں، مگر ان سے امریکی اور یورپی شرحوں کے ماحول کا ابتدائی تقابل ملتا ہے۔ بازار آئندہ کے متوقع فرق کو بھی قیمت میں شامل کرتا ہے۔ (ماخذ:ECB کا 29 اکتوبر کا فیصلہ؛ فیڈ کا اکتوبر کا بیان)
اس سے خودکار منافع کی ضمانت اخذ نہیں ہوتی۔ کرنسی کی متوقع حرکت، ہیجنگ کی لاگت اور دوسرے خطوں کے معاشی خطرات بھی اہم ہیں۔ البتہ اگر امریکی شرحوں کا متوقع راستہ یورپ سے زیادہ سخت بنے تو ڈالر کو نسبتاً سہارا ملنے کی معقول وجہ موجود ہوتی ہے۔
ایک ضروری تصحیح: 20 نومبر کو DXY مسلسل اوپر نہیں جا رہا تھا
Reuters کی 20 نومبر کی ایک سیشن رپورٹ میں DXY تقریباً 0.2% نیچے، 103.75 پر تھا؛ پچھلے سیشن میں یہ 103.9 تک پہنچا تھا، جو اپریل 2025 کے بعد بلند ترین سطح تھی۔ حالیہ مضبوط رجحان اور اس دن کے اندر آنے والا پل بیک دونوں بیک وقت درست ہوسکتے ہیں۔ (ماخذ:Reuters: 20 نومبر میں ڈالر کا پل بیک)
چنانچہ عنوان میں ڈالر کی مضبوطی سے مراد حالیہ بڑے رجحان کا تناظر ہے۔ اگر روزانہ کی چھوٹی کمی کو ہفتوں کی کمزوری سمجھ لیا جائے تو تجزیہ غلط سمت پکڑ سکتا ہے۔ اسی طرح گولڈ کا ایک اچھا گھنٹہ، کئی ہفتوں کے نزولی ڈھانچے کو خودبخود ختم نہیں کرتا۔
Gold Price Analysis in Urdu – ایک اور فرق بھی ذہن میں رکھیں: Bloomberg Dollar Spot Index یعنی BBDXY اور ICE کا DXY الگ اشاریے ہیں۔ ان کے نرخ اور تکنیکی سطحیں ایک دوسرے میں منتقل نہیں کی جا سکتیں۔ کسی رپورٹ کے بڑے عدد کو اپنے DXY چارٹ کے ساتھ ملانے سے پہلے اشاریے کا نام ضرور دیکھیں۔ (ماخذ:ICE: ڈالر انڈیکس کی بناوٹ)
دوسرا بڑا دباؤ: جب بازار کو سونے سے زیادہ نقدی چاہیے ہو
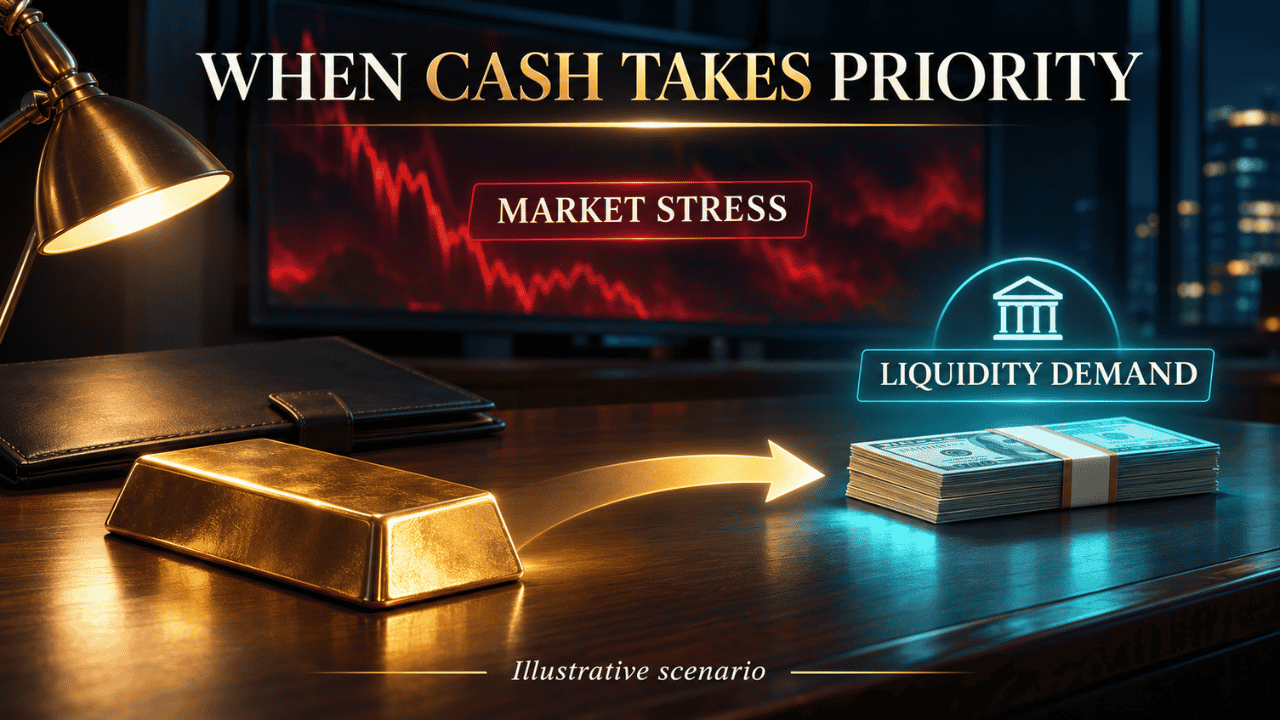
ایک فرضی فنڈ کے پاس حصص اور سونا دونوں ہیں۔ حصص میں تیز نقصان آنے پر اسے نقد رقم یا اضافی مارجن درکار ہوتا ہے۔ وہ اپنی آسانی سے فروخت ہونے والی گولڈ پوزیشن کا کچھ حصہ بند کر سکتا ہے۔ اس فروخت کا مقصد لازماً سونے کے طویل مدتی مستقبل سے مایوسی نہیں؛ فوری مالی ضرورت بھی ہوسکتی ہے۔
20 نومبر کی Reuters رپورٹ میں ہفتے کے دوران گولڈ کی تقریباً 9.2% کمی اور AI سے متعلق حصص کے نقصانات پورے کرنے کے لیے گولڈ کی جبری فروخت کا ذکر آیا۔ اسی رپورٹ کے وقت دسمبر میں 25 basis points اضافے کا بازار کا تخمینی امکان 96% بتایا گیا۔ یہ اس وقت کی توقع تھی، فیڈ کا فیصلہ نہیں۔ (ماخذ:Reuters: گولڈ اور جبری فروخت)
اس کے بعد قیمت کی کمی خود مزید دباؤ پیدا کر سکتی ہے۔ کچھ ٹریڈر اپنی طے شدہ نقصان کی حد پر نکلتے ہیں، کچھ لیوریج کم کرتے ہیں اور کچھ نئی خرید روک دیتے ہیں۔ اس ممکنہ طریقۂ کار کی جانچ کے لیے متعلقہ futures مارکیٹ کا Open Interest، پوزیشنوں کی تبدیلی اور دستیاب ایکسچینج ڈیٹا ساتھ پڑھنا مفید ہوتا ہے۔
ETF flows: کیا واقعی سب سرمایہ کار سونا بیچ رہے تھے؟
اکتوبر میں عالمی gold ETFs میں مجموعی طور پر 2.7 ارب ڈالر کی آمد ہوئی۔ ان کی holdings میں 19 ٹن اضافہ ہوا اور مجموعہ 4,275 ٹن رہا۔ اسی مہینے شمالی امریکی فنڈز سے 512 ملین ڈالر نکلے۔ یوں ایک خطے کی فروخت کے ساتھ عالمی سطح پر خالص خرید بھی موجود تھی۔ (ماخذ:اکتوبر کے Gold ETF flows)
اسی رپورٹ میں فنڈز کے زیر انتظام اثاثوں کی مالی قدر 6% کم ہوئی، جس کی وجہ سونے کی قیمت میں کمی تھی۔ اگر سونے کی مقدار بڑھ رہی ہو مگر فی اونس قیمت گر جائے، تو مجموعی مالی قدر پھر بھی گھٹ سکتی ہے۔ اس لیے AUM کی کمی کو براہ راست اتنی ہی رقم کے انخلا کا ثبوت نہ بنائیں۔ (ماخذ:اکتوبر کے Gold ETF flows)
یہ فرق گولڈ کی کہانی بدل دیتا ہے۔ مختصر مدت کی فروخت اور طویل مدت کی خرید مختلف سرمایہ کاروں سے بیک وقت آ سکتی ہیں۔ اکتوبر کے ماہانہ ڈیٹا سے نومبر کے آخری تین دن کی تمام خریدوفروخت ثابت نہیں ہوتی؛ ہر سیریز کو اس کے اپنے عرصے میں پڑھنا چاہیے۔
Gold Price Analysis in Urdu – چین کی مثال بھی یہی فرق دکھاتی ہے۔ اکتوبر میں وہاں gold ETFs میں 6.3 ٹن اضافہ ہوا، جبکہ شنگھائی futures میں بڑے 20 شرکا کی net long پوزیشنیں 15 ٹن کم ہوکر 134 ٹن رہیں۔ یعنی ایک ہی ملک میں سرمایہ کاری کے فنڈز کی خرید اور futures کی محتاط پوزیشننگ ساتھ نظر آ سکتی ہیں۔ (ماخذ:چین میں اکتوبر کی گولڈ طلب اور پوزیشننگ)
مرکزی بینک، زیورات اور رسد: طویل مدت کی الگ رفتار
تیسری سہ ماہی میں مرکزی بینکوں اور دوسرے سرکاری اداروں کی خالص خرید 321 ٹن رہی، جو سال بہ سال 42% زیادہ تھی۔ سال کے آغاز سے مجموعی خرید 675 ٹن تھی۔ یہ سرکاری ذخائر کی طلب کا اہم سہارا ہے، مگر اس سے روزانہ کی قیمت کے لیے کوئی یقینی نچلی حد مقرر نہیں ہوتی۔ (ماخذ:تیسری سہ ماہی کی گولڈ طلب اور رسد)
اسی مدت میں زیورات کی طلب سال بہ سال 17% کم رہی۔ کانوں کی پیداوار 3% بڑھی، لیکن مجموعی رسد 1% کم تھی۔ لہٰذا صرف پیداوار کے اضافے کو دیکھ کر پوری گراوٹ کی وجہ سونے کی اچانک بھرمار بتانا بھی مکمل تصویر نہیں ہوگا۔ (ماخذ:تیسری سہ ماہی کی گولڈ طلب اور رسد)
مرکزی بینک کئی سال کے ذخائر اور تنوع کی حکمت عملی کے تحت خرید سکتے ہیں، جبکہ لیوریج استعمال کرنے والا ٹریڈر اگلے چند گھنٹوں کی نقدی کے بارے میں سوچ رہا ہوتا ہے۔ دونوں کی مدت اور ضرورت مختلف ہونے کی وجہ سے سرکاری خرید کے باوجود بازار میں وقتی نزولی دباؤ برقرار رہ سکتا ہے۔
COT رپورٹ: پوزیشن کی تصویر، فوری خریدوفروخت کا سگنل نہیں
اس جائزے میں استعمال شدہ 10 نومبر کی Gold Futures Only رپورٹ میں Managed Money کی long پوزیشنیں 127,406 اور short پوزیشنیں 15,065 تھیں۔ فرق نکالیں تو net long تعداد 112,341 contracts بنتی ہے۔ اسی مارکیٹ کا Open Interest 404,725 تھا۔ یہ مخصوص تاریخ اور مخصوص گروپ کا ڈیٹا ہے۔ (ماخذ:CFTC: زیر بحث گولڈ پوزیشن ڈیٹا)
پچھلے ہفتے کے مقابلے میں اس گروپ کی longs میں 5,123 اضافہ اور shorts میں 3,604 کمی ہوئی؛ نتیجتاً net long پوزیشن 8,727 بڑھی۔ اس وقت خالص خرید کی سمت بڑھنے والی اس تصویر کو 18 سے 20 نومبر کی پوری فروخت کا براہ راست ثبوت نہیں کہا جا سکتا۔ (ماخذ:CFTC: زیر بحث گولڈ پوزیشن ڈیٹا)
CFTC کے صفحے پر All Futures Combined جیسی عبارت مختلف futures delivery months کے مجموعے کے لیے آ سکتی ہے۔ اسے Futures and Options Combined کے برابر نہ سمجھیں۔ ہفتوں کا تقابل ایک ہی مارکیٹ، ٹریڈر گروپ اور رپورٹ فارمیٹ میں ہونا چاہیے۔ (ماخذ:CFTC کے رپورٹ فارمیٹس کی سرکاری فہرست)
رپورٹ کی اشاعت اور پوزیشن کی اصل تاریخ بھی الگ ہیں۔ عام شیڈول میں جمعے کی رپورٹ پچھلے منگل کی پوزیشن دکھاتی ہے، جبکہ تعطیل سے اشاعت میں تاخیر ہوسکتی ہے۔ اسی لیے COT کو پس منظر اور پوزیشننگ سمجھنے کے لیے استعمال کریں؛ آج کی ہر کینڈل کا مکمل ریکارڈ سمجھ کر نہیں۔ (ماخذ:CFTC کی اشاعت کا شیڈول)
سیاسی خبریں اور توانائی: ایک ہی خبر کے دو ممکنہ اثر
19 نومبر کے امریکی، روسی اور چینی سربراہان کے مشترکہ اعلامیے میں مستحکم توانائی کے بہاؤ، refined petroleum products کی فراہمی بڑھانے اور جوہری خطرات کم کرنے کے لیے مکالمے کا ذکر تھا۔ یہ سیاسی پس منظر کا متعلقہ حصہ ہے۔ (ماخذ:19 نومبر کا مشترکہ سیاسی اعلامیہ)
ہماری مشروط تشریح یہ ہے کہ کشیدگی کم ہونے کی معتبر پیش رفت سونے میں شامل حفاظتی پریمیم کو گھٹا سکتی ہے۔ لیکن صرف اس اعلامیے سے یہ ثابت نہیں ہوتا کہ گولڈ کی پوری کمی اسی خبر نے پیدا کی۔ اس اثر کی مخصوص مقدار الگ سے ناپنے کا ثبوت ہمارے پاس نہیں۔
توانائی سستی ہونے کی صورت میں دوسرا راستہ بھی کھلتا ہے: مہنگائی کا دباؤ نرم پڑ سکتا ہے اور آگے چل کر شرح سود کی توقع کم ہوسکتی ہے۔ یہی تبدیلی سونے کو سہارا دے سکتی ہے۔ اس لیے سیاسی سرخی کا پہلا ردعمل اور کئی مہینوں کا معاشی اثر مختلف سمتیں بھی اختیار کر سکتے ہیں۔
Michigan سروے کی نرم مہنگائی توقعات کو نظرانداز کیوں نہ کریں؟
نومبر کے آخری University of Michigan سروے میں consumer sentiment، اکتوبر کے 48.0 سے بڑھ کر 51.5 ہوا۔ ایک سال کی متوقع مہنگائی 4.7% سے 3.7% اور طویل مدت کی توقع 3.5% سے 3.3% پر آئی۔ یہ مہنگائی کی توقعات میں نرمی کا اشارہ ہے، اسی ماہ کی حقیقی CPI ریڈنگ نہیں۔ (ماخذ:Michigan کے نومبر کے حتمی نتائج)
اس خبر کے بھی دو رخ ہیں۔ کم متوقع مہنگائی سے سونے کی inflation hedge کے طور پر فوری ضرورت گھٹ سکتی ہے۔ دوسری طرف، اگر یہی نرمی مستقبل کی فیڈ پالیسی نرم ہونے کی توقع پیدا کرے تو سونے کو فائدہ ہوسکتا ہے۔ گھرانوں کے سروے اور بانڈ مارکیٹ کی inflation expectations الگ پیمائشیں ہیں؛ ان کے اعداد کو ایک نہ سمجھیں۔
چارٹ کی شہادت: گولڈ کی کمزوری کہاں واضح ہوتی ہے؟
فراہم کردہ ہفتہ وار گولڈ چارٹ میں بلند سطحیں اور کم سطحیں مجموعی طور پر نیچے بنتی دکھائی دیتی ہیں۔ اس کا مطلب ہے کہ واپسی کی کوششوں کو بھی فروخت کا سامنا ہوتا رہا۔ کئی moving averages قیمت کے اوپر ہیں، مگر ان کے periods معلوم کیے بغیر انہیں کسی مخصوص سو یا دو سو ہفتے کی اوسط کا نام دینا مناسب نہیں۔
Gold Price Analysis in Urdu – اسی تصویر میں ہفتہ وار opening تقریباً 3,866.91 اور مشاہدے کے وقت قیمت 3,504.39 ہے۔ اس opening کے مقابلے میں کمی تقریباً 9.4% بنتی ہے۔ یہ فراہم کردہ کینڈل کے وقت کا حساب ہے؛ اسے کسی الگ spot feed کی حتمی ہفتہ وار کارکردگی یا مختلف کنٹریکٹ کے settlement کے برابر نہ سمجھیں۔
گولڈ کے ADX کی ریڈنگ تقریباً 39 ہے، جبکہ منفی DI تقریباً 31.28 اور مثبت DI تقریباً 7.61 ہے۔ چارٹ کی ان ریڈنگز میں نزولی سمت غالب دکھائی دیتی ہے۔ ADX خود سمت نہیں بتاتا؛ اسے قیمت کے ڈھانچے اور DI لائنوں کے ساتھ پڑھنے سے رجحان کی طاقت سمجھ آتی ہے۔ (ماخذ:ADX کی تشریح)
اہم سطحیں: پرانی سپورٹ ٹوٹ جائے تو اس کا کردار بدل سکتا ہے
16 نومبر کی World Gold Council رپورٹ میں 3,858، پھر 3,605 اور 3,500 کے علاقوں کو اہم تکنیکی حوالے بتایا گیا تھا۔ جب بعد کی فراہم کردہ تصویر میں قیمت 3,500 کے قریب پہنچ چکی ہو، تو اوپر رہ جانے والی پرانی سپورٹ کو اب واپسی کی مزاحمت کے طور پر بھی جانچنا پڑتا ہے۔ (ماخذ:ورلڈ گولڈ کونسل کا 16 نومبر کا جائزہ)
اس Gold Price Analysis in Urdu میں 3,500 کے گرد قیمت کا رویہ، 3,605 کی واپسی اور پھر 3,858 سے 4,000 کے اوپر موجود رکاوٹیں قابل توجہ ہیں۔ کسی سطح کو چھونا، وہاں سے پلٹنا اور اس کے اوپر برقرار رہنا تین مختلف چیزیں ہیں۔ ایک تیز اچھال کو مکمل تبدیلی کہنے سے پہلے قیمت کی نئی ساخت دیکھیں۔
چارٹ کے volume bars سے بھی جلدی نتیجہ نہ نکالیں۔ اگر بروکر tick volume دکھا رہا ہو تو وہ پوری عالمی گولڈ مارکیٹ کے traded contracts کی گنتی نہیں ہوتا۔ اصل feed معلوم کیے بغیر انہی bars سے کسی مخصوص ادارے کی قطعی خرید یا فروخت نکالنا قابل اعتماد طریقہ نہیں۔
ڈالر کا RSI بلند ہے؛ کیا اب فوراً کمی آنی چاہیے؟
فراہم کردہ DXY چارٹ میں قیمت بڑھتی ہوئی اوسط کے اوپر اور حالیہ بلند سطحوں کے قریب ہے۔ ADX تقریباً 37.33، مثبت DI تقریباً 37.60 اور منفی DI تقریباً 10.27 ہے۔ یہ ریڈنگز اسی تصویر میں ڈالر کے مضبوط رجحان کی تائید کرتی ہیں، مستقبل کی ہر کینڈل کی ضمانت نہیں۔
RSI تقریباً 69.82 ہے۔ مضبوط رجحان میں بلند RSI کافی عرصہ برقرار رہ سکتا ہے؛ 70 کے قریب پہنچنا خودکار فروخت کا سگنل نہیں۔ بہتر سوال یہ ہے کہ قیمت پچھلی بلند سطح سے آگے بڑھ پاتی ہے یا اس کے نیچے ٹھہر کر نسبتاً کم بلند سطح بنانے لگتی ہے۔ (ماخذ:RSI کی تشریح)
ڈالر کی رفتار میں کمی اور گولڈ کی واضح تیزی بھی الگ مرحلے ہوسکتے ہیں۔ گولڈ کو اپنی ٹوٹی سطحیں واپس حاصل کرنا، بہتر کم سطح بنانا اور واپسی پر خریدار دکھانا ہوگا۔ صرف DXY کی ایک سرخ کینڈل، سونے کے تمام دوسرے دباؤ ختم نہیں کرتی۔
اگلا منظرنامہ: کن شواہد سے ہماری رائے بدلے گی؟
اگر مہنگائی اور نقدی کا دباؤ برقرار رہے
اگر آئندہ ڈیٹا فیڈ کی سختی کی توقع مضبوط رکھے، ڈالر حالیہ بلند سطحوں کے قریب رہے اور گولڈ کی واپسی ٹوٹی ہوئی سطحوں کے نیچے رکتی رہے، تو نزولی خطرہ برقرار سمجھنا معقول ہوگا۔ اس صورت میں صرف بڑی کمی دیکھ کر قیمت کے بہت سستا ہونے کا دعویٰ کافی نہیں ہوگا۔
اگر شرحوں کی توقع نرم ہو اور گولڈ بہتر ساخت بنائے
اس کے برعکس، معاشی کمزوری یا مہنگائی میں مسلسل نرمی سے شرح بڑھانے کا امکان کم ہو، حقیقی yields نیچے آئیں اور گولڈ سابقہ مزاحمت واپس حاصل کرے، تو بحالی کا مقدمہ بہتر ہوگا۔ ہماری رائے خبر اور چارٹ کے بدلتے شواہد کے ساتھ بدلے گی؛ پہلے سے طے شدہ ہدف کے ساتھ چمٹی نہیں رہے گی۔
اگر کچھ عرصہ صرف تیز اتارچڑھاؤ رہے
ایک تیسرا راستہ بھی ممکن ہے: بازار بڑی کمی کے بعد غیر واضح دائرے میں رک جائے۔ اس میں شارٹ پوزیشنیں بند ہونے سے اچھال آ سکتا ہے، مگر نئی پائیدار خرید ابھی ثابت نہ ہو۔ ہر اچھال کو تیزی اور ہر معمولی کمی کو نیا بحران قرار دینا اس ماحول میں خاص طور پر گمراہ کن ہوسکتا ہے۔
اب کن معاشی تاریخوں اور اعداد کو دیکھیں؟
سرکاری شیڈول کے مطابق تیسری سہ ماہی GDP کا دوسرا تخمینہ 25 نومبر، نومبر کی روزگار رپورٹ 4 دسمبر اور اگلا FOMC اجلاس 8 سے 9 دسمبر کو ہے۔ نومبر کی CPI رپورٹ 10 دسمبر کے لیے مقرر ہے، یعنی اس اجلاس کے بعد۔ اس شیڈول میں بعد کی تبدیلی کے لیے متعلقہ ادارے کا تازہ کیلنڈر دیکھیں۔ (ماخذ:تیسری سہ ماہی GDP؛ اکتوبر روزگار اور آئندہ اشاعت؛ اکتوبر اجلاس کے منٹس؛ اکتوبر CPI اور آئندہ اشاعت)
ان تاریخوں کے ساتھ نئی PCE رپورٹ، فیڈ کے بیانات، ڈالر کی مختلف کرنسیوں کے مقابلے میں حرکت، دس سالہ حقیقی yields، ETF holdings اور تازہ COT کی اصل تاریخ دیکھیں۔ ہر نئی ریلیز میں نتیجہ، پیشگی توقع اور پچھلے عدد کی نظرثانی کو ساتھ رکھیں؛ صرف سبز یا سرخ خبر دیکھ کر فیصلہ نہ کریں۔
پاکستان اور UAE میں سونے کی قیمت الگ کیوں محسوس ہوسکتی ہے؟
عالمی XAUUSD ڈالر میں قیمت دکھاتا ہے، جبکہ مقامی خریدار اپنی کرنسی، قیراط اور وزن کے مطابق ادائیگی کرتا ہے۔ پاکستان میں روپے کی کمزوری عالمی کمی کا کچھ اثر زائل کر سکتی ہے۔ UAE کی دکان میں اجرت، مقامی پریمیم اور زیور کی دوسری لاگت بھی شامل ہوسکتی ہے۔
اسی طرح جسمانی سونا رکھنے اور لیوریج والے تجارتی کنٹریکٹ میں فرق ہے۔ دونوں میں مدت، لاگت اور خطرہ یکساں نہیں۔ چند روز کے اتارچڑھاؤ سے زیور خریدنے والے اور مختصر مدتی ٹریڈر کے لیے ایک ہی فیصلہ اخذ کرنا مناسب نہیں؛ پہلے اپنی ضرورت اور سرمایہ کاری کی مدت واضح ہونی چاہیے۔
Gold Price Analysis in Urdu کے عام سوالات
کیا ڈالر مضبوط ہو تو سونا لازماً گرے گا؟
یہ عمومی الٹا تعلق ہے، مستقل قانون نہیں۔ شدید بے یقینی میں دونوں بڑھ سکتے ہیں۔ موجودہ دور میں شرحوں کی توقع، حقیقی منافع اور نقدی کی طلب کو ساتھ دیکھنا زیادہ مفید ہے۔
کیا مرکزی بینکوں کی خرید فوری تیزی کی ضمانت ہے؟
مرکزی بینکوں کی طلب طویل مدتی سہارا بن سکتی ہے، مگر مختصر مدت کی لیوریج، مارجن اور فنڈز کی فروخت قیمت پر غالب آ سکتی ہے۔ خرید کے عرصے اور روزانہ کے چارٹ کو الگ رکھیں۔
کیا COT میں net long ہونے کا مطلب ابھی خریدنا ہے؟
یہ ایک گروپ کی مخصوص تاریخ کی خالص پوزیشن ہے۔ اس کے ساتھ ہفتہ وار تبدیلی، رپورٹ فارمیٹ، مارکیٹ کا ڈھانچہ اور نئی معاشی معلومات دیکھنا ضروری ہے۔ اکیلی net long تعداد مکمل تجارتی منصوبہ نہیں بنتی۔
کیا سونے کی بڑی کمی آخری کم ترین سطح ثابت کرتی ہے؟
کمی کی شدت سے حتمی نچلی سطح ثابت نہیں ہوتی۔ مضبوط بحالی کے لیے فروخت کا دباؤ کم ہونے، اہم سطحیں واپس حاصل ہونے اور معاشی توقعات میں موافق تبدیلی کی شہادت تلاش کریں۔
ایک مربوط تصویر: خبر، پوزیشننگ اور چارٹ کو ساتھ پڑھیں
اس Gold Price Analysis in Urdu کا مرکزی نکتہ یہ ہے کہ سونے کی کمی اور ڈالر کی حالیہ مضبوطی کئی قوتوں کے مجموعے سے سمجھ آتی ہے۔ فیڈ کی متوقع سختی اور حقیقی منافع نے پس منظر بنایا؛ نقدی کی ضرورت اور پوزیشنوں کی فروخت نے دباؤ بڑھایا؛ ٹوٹی ہوئی تکنیکی سطحوں نے قیمت کی کمزوری نمایاں کی۔
دوسری طرف عالمی ETFs کی خالص خرید، مرکزی بینکوں کی طلب اور نرم ہوتی بعض مہنگائی توقعات بھی موجود ہیں۔ ان مخالف شواہد کو نظرانداز کرکے یکطرفہ کہانی بنانا تحقیق کو کمزور کرتا ہے۔ بہتر تجزیہ وہ ہے جو اپنی رائے کی وجہ اور اسے بدلنے والے شواہد دونوں واضح رکھے۔
بنیادی معاشی تعلقات مزید سمجھنے کے لیے ہماری Fundamental Analysis Urdu رہنمائی پڑھیں۔ منظم تعلیم کے لیے دستیاب Forex courses دیکھ سکتے ہیں۔ TUBEFX Academy میں ہمارا مقصد یہی ہے: چارٹ پڑھیں، شواہد کی تصدیق کریں اور خطرے کو سمجھ کر فیصلہ کریں۔
Read the Chart, Verify the Evidence, Manage the Risk.
اصل ماخذ: فیڈ کا اکتوبر کا بیان، اکتوبر اجلاس کے منٹس، اکتوبر CPI اور آئندہ اشاعت، اکتوبر روزگار اور آئندہ اشاعت، تیسری سہ ماہی GDP، دس سالہ حقیقی Treasury yield، ورلڈ گولڈ کونسل کا 16 نومبر کا جائزہ، اکتوبر کے Gold ETF flows، تیسری سہ ماہی کی گولڈ طلب اور رسد، CFTC: زیر بحث گولڈ پوزیشن ڈیٹا، ICE: ڈالر انڈیکس کی بناوٹ، ECB کا 29 اکتوبر کا فیصلہ، Michigan کے نومبر کے حتمی نتائج، 19 نومبر کا مشترکہ سیاسی اعلامیہ، Reuters: گولڈ اور جبری فروخت۔ ہر متعلقہ پیراگراف کے ساتھ اس کی اصل رپورٹ کا لنک بھی دیا گیا ہے۔
⚠️ ڈس کلیمر (Disclaimer):
ضروری نوٹ: فاریکس مارکیٹ اور کرپٹو کرنسی ٹریڈنگ میں نفع اور نقصان دونوں کے امکانات موجود ہوتے ہیں۔ اس گائیڈ میں دی گئی تمام معلومات صرف تعلیمی مقاصد کے لیے ہیں۔ کسی بھی قسم کی سرمایہ کاری سے پہلے مارکیٹ کے خطرات کو سمجھنا انتہائی ضروری ہے۔ مزید تفصیلات کے لیے ہمارا مکمل ڈس کلیمر اور رسک وارننگ ضرور پڑھیں تاکہ آپ مکمل طور پر باخبر ہو کر اپنے مالی فیصلے کر سکیں۔